Mellanårsvalet och börsen – stark historik, men inget löfte om 2027
Efter USA:s mellanårsval har börsen ofta fått ett starkare år. Vi har gått igenom 19 valcykler – och förklarar vad historiken säger om valnatten, 2027 och svenska sparares USA-fonder.
Ett valresultat kan ändra förväntningarna på skatter, regler och offentliga satsningar på några timmar. Men den som vill förstå mellanårsvalets betydelse för börsen behöver titta längre än till valnatten. Det tydligaste historiska mönstret syns under året som följer, inte som ett säkert lyft på första börsdagen.
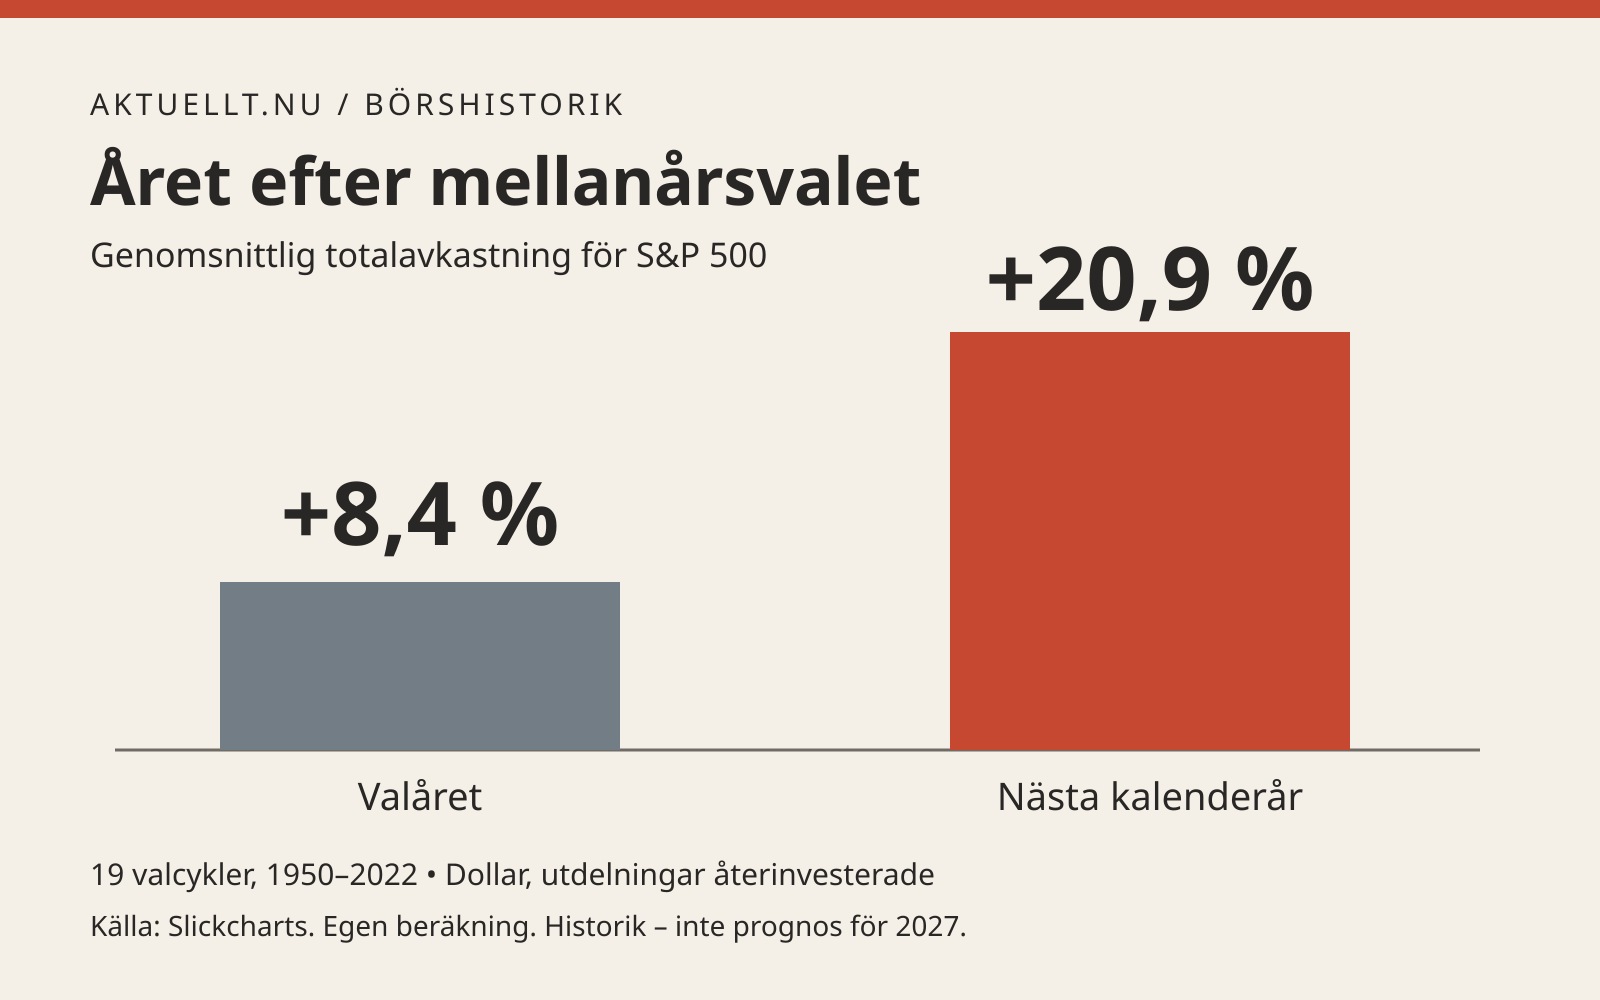
Aktuellt.nu har räknat på S&P 500:s totalavkastning under samtliga 19 mellanårsval från 1950 till 2022 och de efterföljande kalenderåren. Nästa kalenderår slutade på plus i alla 19 fall. Den genomsnittliga avkastningen var 20,9 procent, jämfört med 8,4 procent under själva valåret. Det är en stark historik – men inte en prognos om motsvarande uppgång 2027.
Före valet: osäkerhet, men inget givet börsfall
Fidelity beskriver i sin genomgång från den 26 oktober mellanårsvalsåren som historiskt förknippade med större kurssvängningar och svagare avkastning, följda av starkare utveckling året efter. En möjlig förklaring är osäkerheten om den framtida politiken: investerare behöver bedöma flera tänkbara utfall samtidigt.
Det innebär inte att börsen brukar falla oavbrutet fram till valdagen. Vår kalenderårsgenomgång visar både kraftiga uppgångar och stora nedgångar under mellanårsvalsåren. Börsen kan också börja prisa in ett väntat resultat innan väljarna har röstat. Då kan själva beskedet få mindre betydelse än rubrikerna antyder.
Valnatten: det oväntade kan flytta kurserna
På kort sikt spelar skillnaden mellan förväntningar och verkligt utfall stor roll. Ett tydligt resultat kan minska osäkerheten om vilka reformer som är möjliga. Ett utdraget resultat kan göra att frågorna består. Det är möjliga reaktionsvägar, inte besked om hur handeln kommer att gå den här gången.
Branscher kan dessutom reagera olika på samma resultat. Förändrade förväntningar på exempelvis regleringar eller offentliga beställningar kan påverka vissa bolag mer än det breda indexet. Ett starkt genomsnitt för året efter valet säger därför varken vilket parti som är bäst för en viss aktie eller att första handelsdagen måste bli positiv.
Efter valet: håll isär månader och kalenderår
I Fidelitys separata historik har S&P 500 stigit i omkring 95 procent av tolvmånadersperioderna efter mellanårsval sedan 1938. Den siffran avser kursutveckling och har en annan mätperiod än vår egen kalenderårsberäkning.
Våra 20,9 procent avser januari till december året efter valet och inkluderar återinvesterade utdelningar. De mäter alltså inte avkastningen från valdagen till samma datum nästa år. Och valårets genomsnitt på 8,4 procent innehåller även november och december efter valet. Det får inte presenteras som avkastningen enbart före valet.
Sex valcykler visar hur olika det kan bli
2002 gav S&P 500 −22,1 procent; 2003 blev avkastningen +28,7 procent. Under 2006 steg index med 15,8 procent, följt av +5,5 procent 2007. År 2010 gav +15,1 procent och 2011 +2,1 procent.
Valåret 2014 gav +13,7 procent, medan 2015 stannade vid +1,4 procent. Efter −4,4 procent 2018 följde +31,5 procent 2019. Och efter nedgången på 18,1 procent 2022 blev avkastningen +26,3 procent 2023. Samtliga siffror avser totalavkastning under hela kalenderår i dollar.
Den som enbart ser genomsnittet missar alltså både de blygsamma uppgångarna och de stora återhämtningarna. Positiv årsavkastning betyder inte heller att året saknade kraftiga fall längs vägen.
Vad talar historiken för inför 2027?
Mönstret gör året efter mellanårsvalet värt att bevaka. Men ett statistiskt samband visar inte att valet orsakar uppgången. Under samma tid ändras konjunkturen, inflationen, räntorna och bolagens vinster. Nitton valcykler är dessutom ett begränsat underlag, inte 19 likvärdiga och oberoende försök.
Årets börsutveckling passar inte heller bilden av ett automatiskt svagt mellanårsvalsår. Till stängningen den 2 november 2026 hade S&P 500 gett 11,2 procents totalavkastning sedan årsskiftet, enligt Slickcharts. Det är ett daterat nuläge, inte ett slutresultat för året.
Ett gynnsamt scenario för 2027 är att politiken blir mer förutsägbar samtidigt som företagens vinster växer. Ett mindre gynnsamt är att inflation och räntor fortsätter att pressa värderingarna. Om konjunkturen och vinsterna försämras kan det väga tyngre än valcykeln. Dessa scenarier är inte tilldelade några sannolikheter och ska inte läsas som en avkastningsprognos.
För svenska sparare spelar dollarn också roll
Avkastningen i tabeller över USA-börsen mäts ofta i dollar. Den som sparar i svenska kronor kan få ett annat resultat. En starkare dollar förstärker avkastningen från ett amerikanskt innehav, medan en svagare dollar kan minska den, om valutaexponeringen inte är säkrad.
Ett förenklat räkneexempel: stiger innehavet 10 procent i dollar samtidigt som dollarn blir 10 procent billigare i kronor, blir resultatet cirka minus 1 procent i kronor. Beräkningen är 1,10 × 0,90 − 1. Avgifter och skatt är inte medräknade.
S&P 500:s valhistorik kan inte heller direkt översättas till Stockholmsbörsen. Svenska bolag påverkas av USA och världsekonomin, men också av sina egna vinster, europeisk efterfrågan och valutakurser. För en fondägare är därför fondens faktiska innehav och valutaexponering mer användbara utgångspunkter än en allmän förhoppning om ett valrally.
Slutsatsen: skilj valreaktionen från börsåret
Historiken ger stöd för att amerikanska aktier ofta har utvecklats starkt efter mellanårsvalen. Den ger inte stöd för att veta nästa börsdags riktning eller för att räkna hem en viss avkastning 2027. Valresultatet kan ändra spelplanen. Hur det sedan går för ekonomin och företagen är en annan, minst lika viktig fråga.
Så gjorde vi genomgången
Underlaget är Slickcharts årsserie för S&P 500 inklusive återinvesterade utdelningar, i amerikanska dollar. Vi jämförde varje mellanårsvalsår 1950–2022 med följande kalenderår 1951–2023. Genomsnitten är aritmetiska medelvärden, inte årlig ränta på ett sammanhängande sparande. Medianen var 6,6 procent under valåren och 22,8 procent under följande år. Tolv av 19 valår var positiva; följande år var positiva i 19 av 19 fall. Före 1957 används föregångarindexet till dagens S&P 500. Kalenderårshistoriken är inte en studie av kursreaktionen på själva valdagen.
Historisk avkastning är ingen garanti för framtida avkastning. Detta är en historisk sammanställning och analys, inte en personlig rekommendation att köpa eller sälja.
S&P 500 Total Returns – årsdata och egen beräkning →
The surprising truth about midterms and stocks, 26 oktober 2026 →